Comment investir 10000 euros intelligemment en 2024 ?
 Par Thomas, fondateur d’ID Entreprises
L’article en bref
- Avant d’investir 10 000 euros, l’AMF rappelle de disposer d’une épargne de précaution de 2 à 6 mois de revenus
- La répartition proposée plus bas (40 % en assurance vie, 30 % en ETF, 20 % en livrets, 10 % en placements alternatifs) est une illustration, pas un conseil personnalisé
- L’assurance vie offre un avantage fiscal après 8 ans de détention avec un abattement annuel sur les gains
- Les ETF répliquent un indice : leurs frais et leur risque de perte en capital se vérifient dans le document d’informations clés de chaque fonds
- Après 5 ans, les gains d’un PEA sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux ; le prélèvement forfaitaire unique est de 31,4 % depuis le 1er janvier 2026
Que permet un capital de 10 000 euros ?
Disposer de 10 000 euros à investir permet de répartir son épargne sur plusieurs supports, sans qu’aucun placement ne soit sans risque ni garanti, hors livrets réglementés. Le bon montant à investir dépend moins de la somme que de ce dont vous avez besoin à court terme et de la durée pendant laquelle vous pouvez laisser l’argent de côté.
Répartir son capital sur plusieurs supports limite l’effet d’une mauvaise performance isolée, sans supprimer le risque de perte. Chaque support a ses règles, ses frais et sa fiscalité : lisez le document d’informations clés avant de souscrire.

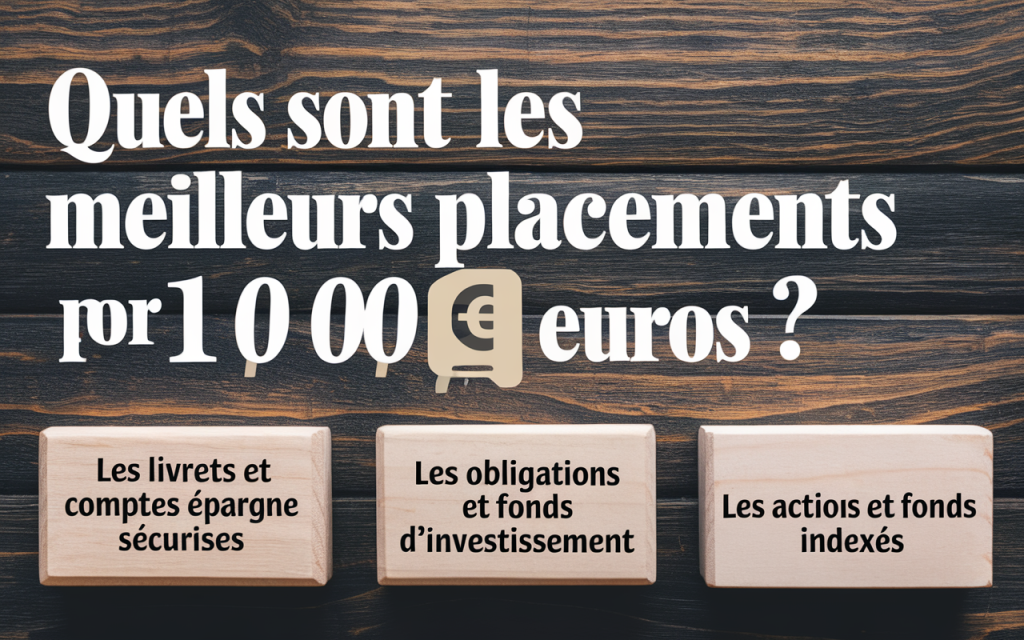
Quels sont les meilleurs placements pour 10 000 euros ?
Les livrets et comptes épargne sécurisés
Si vous privilégiez la sécurité absolue, les livrets réglementés restent une option incontournable. Le Livret A, le LDDS ou encore le LEP offrent une garantie totale du capital investi. Certes, les rendements sont modestes, mais votre argent demeure disponible à tout moment ! Ces placements conviennent parfaitement si vous souhaitez constituer une réserve de précaution ou si vous êtes particulièrement adverse au risque.
Les comptes à terme proposés par les banques en ligne comme Boursorama Banque ou Fortuneo proposent des taux fixés par contrat, parfois promotionnels sur une durée limitée. L’AMF met en garde contre ces taux d’appel, qui retombent ensuite, et rappelle que leurs intérêts sont soumis à l’impôt sur le revenu, contrairement à ceux des livrets réglementés.
L’assurance vie, le placement préféré des Français
L’assurance vie est un support courant pour investir 10 000 euros de manière équilibrée. Ce support vous permet de répartir votre capital entre fonds en euros sécurisés et unités de compte plus dynamiques. Les assureurs proposent des contrats aux frais très variables : comparez les frais d’entrée, de gestion et d’arbitrage avant de choisir.
Après huit ans de détention, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple, tous contrats confondus. Le taux de 7,5 % s’applique tant que le total des primes non remboursées reste sous 150 000 € ; la fraction des gains qui n’en bénéficie pas est imposée à 12,8 %. De plus, la souplesse de gestion vous permet d’ajuster votre allocation en fonction de l’évolution des marchés et de vos objectifs.
Les ETF et trackers pour une exposition aux marchés
Les ETF (Exchange Traded Funds) permettent d’investir 10 000 euros sur les marchés financiers. Ils suivent leur indice à la hausse comme à la baisse : le capital n’est pas garanti. Ces fonds indiciels répliquent la performance d’indices comme le CAC 40, le S&P 500 ou le MSCI World. Vous pouvez les acquérir facilement via des courtiers en ligne comme Degiro, eToro ou Bourse Direct.
Leur intérêt principal tient à des frais de gestion en général plus faibles que ceux de fonds gérés activement : le niveau exact figure dans le document d’informations clés de chaque ETF. En diversifiant sur plusieurs ETF géographiques et sectoriels, vous construisez un portefeuille diversifié sans avoir besoin de sélectionner individuellement des dizaines d’actions. D’ailleurs, la diversification s’applique également à d’autres domaines, comme dans le commerce de détail où une présentation variée des produits optimise les ventes.
Comment diversifier efficacement un portefeuille de 10 000 euros ?
La diversification consiste à ne pas placer toute la somme sur un seul support, quelle que soit l’opportunité. La répartition dépend de votre profil de risque et de votre horizon.
À titre d’illustration seulement, voici une répartition type pour un profil équilibré. Elle ne remplace pas un conseil adapté à votre situation :
- 40% en assurance vie (répartie entre fonds en euros et unités de compte)
- 30% en ETF diversifiés (actions internationales et sectorielles)
- 20% en livrets et placements sécurisés pour la liquidité
- 10% en placements alternatifs (SCPI, crowdfunding, crypto-monnaies)
Cette allocation peut bien sûr être ajustée selon votre âge, vos revenus et votre tolérance au risque. Un jeune actif pourra privilégier une part plus importante d’actions, tandis qu’une personne proche de la retraite favorisera la sécurité. L’important est de réviser régulièrement cette répartition pour maintenir l’équilibre souhaité.

Avant d’investir, vérifiez votre épargne de précaution
L’Autorité des marchés financiers présente l’épargne de précaution comme un prérequis avant tout placement destiné à financer un projet ou à préparer la retraite. Elle recommande d’y consacrer 2 à 6 mois de revenus, selon votre situation (salarié, indépendant, retraité) et le nombre de personnes au foyer. Cette réserve doit être sûre et disponible à tout moment, ce qui désigne les livrets réglementés : Livret A, livret de développement durable et solidaire, livret d’épargne populaire.
Le Livret A est plafonné à 22 950 € de dépôt, avec des intérêts exonérés d’impôt et de prélèvements sociaux. Son taux, fixé par l’État, était de 1,7 % dans la fiche de service-public.fr vérifiée le 1er août 2026 : il change régulièrement, à contrôler avant de décider.
Concrètement, une somme que vous pourriez devoir retirer d’ici 2 ou 3 ans n’a pas sa place sur des actions ou des SCPI, dont la revente peut être lente ou se faire à perte. Sources : AMF, « Se constituer une épargne de précaution » et service-public.fr, fiche Livret A.
Faut-il investir d’un coup ou étaler ses investissements ?
Cette question revient fréquemment lorsqu’on souhaite investir 10 000 euros ! La stratégie du Dollar Cost Averaging (DCA) consiste à investir progressivement par petites tranches régulières plutôt que de placer la totalité d’un seul coup. Cette approche permet de lisser les variations des marchés et de réduire l’impact de la volatilité sur votre portefeuille.
Par exemple, vous pourriez investir 1 000 euros par mois pendant dix mois au lieu de placer les 10 000 euros immédiatement. Cette méthode présente l’avantage de vous protéger contre un mauvais timing d’entrée sur les marchés. Si les cours chutent après votre premier investissement, vos achats suivants se feront à des prix plus avantageux, compensant partiellement les moins-values initiales.
À l’inverse, investir en une seule fois expose à une baisse juste après l’achat, tandis qu’étaler les versements expose à manquer une hausse. Aucune des deux stratégies n’est gagnante à coup sûr : la décision dépend de votre horizon et de votre tolérance à la perte. Cette réflexion stratégique s’avère similaire aux méthodes de gestion de projet où l’approche progressive peut réduire les risques.
Les erreurs à éviter quand on investit 10 000 euros
Plusieurs pièges guettent les investisseurs débutants qui souhaitent placer leur capital de 10 000 euros. La première erreur consiste à rechercher des rendements trop élevés sans mesurer les risques associés. Les promesses de gains mirobolants cachent souvent des arnaques ou des placements extrêmement risqués qui peuvent faire perdre tout votre capital !
Il est également important d’éviter de suivre aveuglément les conseils trouvés sur les forums ou les réseaux sociaux. Chaque situation financière est unique, et ce qui fonctionne pour une personne ne convient pas forcément à une autre. Prenez le temps de vous former et de comprendre les mécanismes des placements avant de vous lancer.
Autres erreurs courantes à éviter :
- Investir de l’argent dont vous pourriez avoir besoin rapidement
- Ne pas tenir compte de la fiscalité dans ses calculs de rentabilité
- Paniquer et vendre lors des chutes de marchés
- Ne pas diversifier suffisamment ses investissements
- Négliger les frais de gestion qui grèvent la performance
Quel horizon de placement choisir ?
L’horizon de placement détermine largement votre stratégie d’investissement pour vos 10 000 euros. Pour un objectif à court terme (moins de 3 ans), privilégiez des placements sécurisés et liquides comme les livrets ou les fonds monétaires. Les fluctuations des marchés financiers pourraient sinon vous faire perdre de l’argent au moment où vous en avez besoin.
Pour un horizon moyen terme (3 à 7 ans), l’assurance vie constitue un excellent compromis entre sécurité et rendement potentiel. Vous pouvez y loger une partie de votre capital sur des fonds en euros garantis et une autre partie sur des supports plus dynamiques pour profiter des opportunités de marchés. Cette approche rappelle l’importance de structurer sa stratégie commerciale avec des objectifs à différents horizons temporels.
| Horizon | Durée | Supports souvent cités | Niveau de risque |
|---|---|---|---|
| Court terme | Moins de 3 ans | Livrets, comptes à terme | Très faible |
| Moyen terme | 3 à 7 ans | Assurance vie, obligations | Faible à modéré |
| Long terme | Plus de 7 ans | Actions, ETF, SCPI | Modéré à élevé |
Pour le long terme (plus de 7 ans), les actions et ETF sont souvent cités, car la durée laisse davantage de temps pour absorber les baisses. Une baisse prolongée reste possible, et aucun rendement n’est garanti. Cette approche est souvent retenue pour préparer sa retraite ou financer les études des enfants.
Les placements alternatifs pour diversifier
Les SCPI, l’immobilier sans contrainte
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’investir dans l’immobilier professionnel sans les contraintes de gestion directe. Avec 10 000 euros, vous pouvez acquérir des parts dans des sociétés qui détiennent des bureaux, commerces ou entrepôts dans toute l’Europe. Des sociétés de gestion comme Primonial REIM ou AEW Europe proposent des SCPI aux profils variés.
Le capital investi en SCPI n’est pas garanti : la valeur des parts suit le marché immobilier, les loyers peuvent baisser et le prix de revente peut être inférieur au prix d’achat. L’AMF indique des frais d’entrée de 5 % à 12 %, des frais de gestion de 8 % à 10 % des revenus, un délai de revente de plusieurs semaines à plusieurs mois, et un horizon de placement de 10 à 20 ans au moins.
Le crowdfunding immobilier et les fintech
Les plateformes de crowdfunding immobilier comme Fundimmo, Homunity ou ClubFunding proposent de financer des projets immobiliers avec des tickets d’entrée accessibles. Pour quelques milliers d’euros, vous participez au financement d’opérations de promotion immobilière et percevez des intérêts pendant la durée du projet.
Ces placements comportent des risques élevés : en cas de difficulté sur le projet, vous pouvez perdre tout ou partie de votre mise, et la sortie avant le terme n’est pas garantie. Il convient donc de ne consacrer qu’une petite portion de vos 10 000 euros à ce type d’investissement et de bien étudier chaque projet. Cette démarche d’analyse rigoureuse fait écho aux compétences professionnelles certifiées nécessaires pour évaluer correctement les opportunités d’investissement.
Les taux d’imposition à connaître en 2026
Les chiffres de l’ancienne fiscalité circulent encore. Depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU) est passé de 30 % à 31,4 %, à cause de la hausse de 1,4 point de la CSG : il se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. Il s’applique par défaut aux dividendes, aux intérêts et aux plus-values d’un compte-titres. Vous pouvez opter pour le barème progressif de l’impôt sur le revenu, ce qui est plus avantageux si vous êtes non imposable ou taxé à 11 %.
Le PEA suit d’autres règles. Son plafond de versements est de 150 000 €. Après 5 ans, un retrait partiel n’entraîne pas la clôture du plan et les gains sont exonérés d’impôt sur le revenu. Les prélèvements sociaux restent dus quelle que soit la date du retrait. Un retrait avant 5 ans entraîne en principe la clôture du plan, sauf exceptions comme le licenciement ou l’invalidité.
Pour l’assurance vie, la fiche officielle vérifiée en avril 2026 indique une CSG et une CRDS de 17,2 % sur les gains, avec des règles particulières selon les contrats ; confirmez le taux applicable à votre contrat avant de calculer. Sources : service-public.fr, évolution du PFU, fiche PEA et fiche assurance vie.
Optimiser la fiscalité de ses investissements
La fiscalité impacte significativement la rentabilité réelle de vos placements ! Avant d’investir 10 000 euros, il convient de comprendre les implications fiscales de chaque support. L’assurance vie bénéficie d’une fiscalité privilégiée après huit ans de détention, avec un abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains.
Le Plan d’Épargne en Actions (PEA) constitue également une enveloppe fiscale très avantageuse pour investir en actions européennes. Après cinq ans de détention, les gains sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux, quelle que soit la date du retrait. Sur un compte-titres ordinaire, le prélèvement forfaitaire unique est de 31,4 % depuis le 1er janvier 2026 (12,8 % d’impôt et 18,6 % de prélèvements sociaux).
Les investissements dans les PME via les FIP et FCPI permettent également de réduire son impôt sur le revenu. Le dispositif Pinel dans l’immobilier locatif n’est plus ouvert aux nouveaux investissements depuis le 31 décembre 2024. Cependant, ces placements s’accompagnent souvent de contraintes importantes et ne conviennent pas à tous les profils d’investisseurs. Une analyse approfondie avec un conseiller fiscal peut s’avérer judicieuse. Cette approche personnalisée rejoint l’importance de conseils adaptés à chaque situation, que ce soit pour l’investissement ou l’entrepreneuriat.


